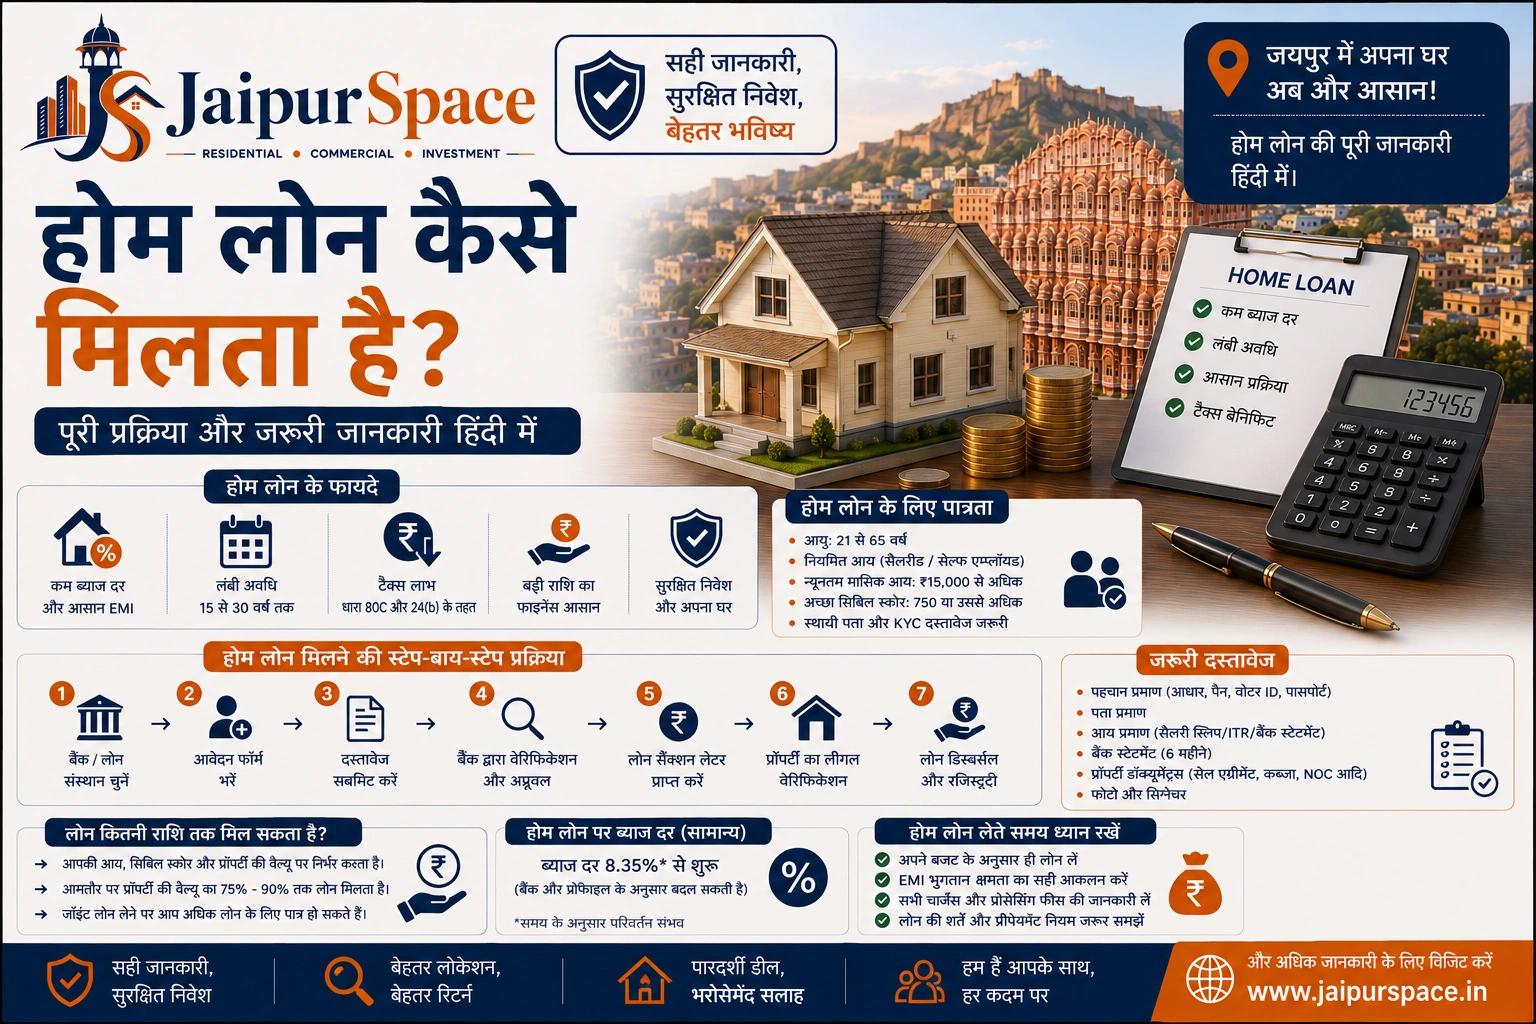
इस लेख में: पात्रता की मुख्य शर्तें | ज़रूरी दस्तावेज़ | आवेदन प्रक्रिया — स्टेप बाय स्टेप | अप्रूवल में कितना समय लगता है | आवेदन खारिज होने के कारण | अप्रूवल के बाद क्या होता है | 10 सामान्य प्रश्न
होम लोन कैसे मिलता है — स्टेप बाय स्टेप गाइड
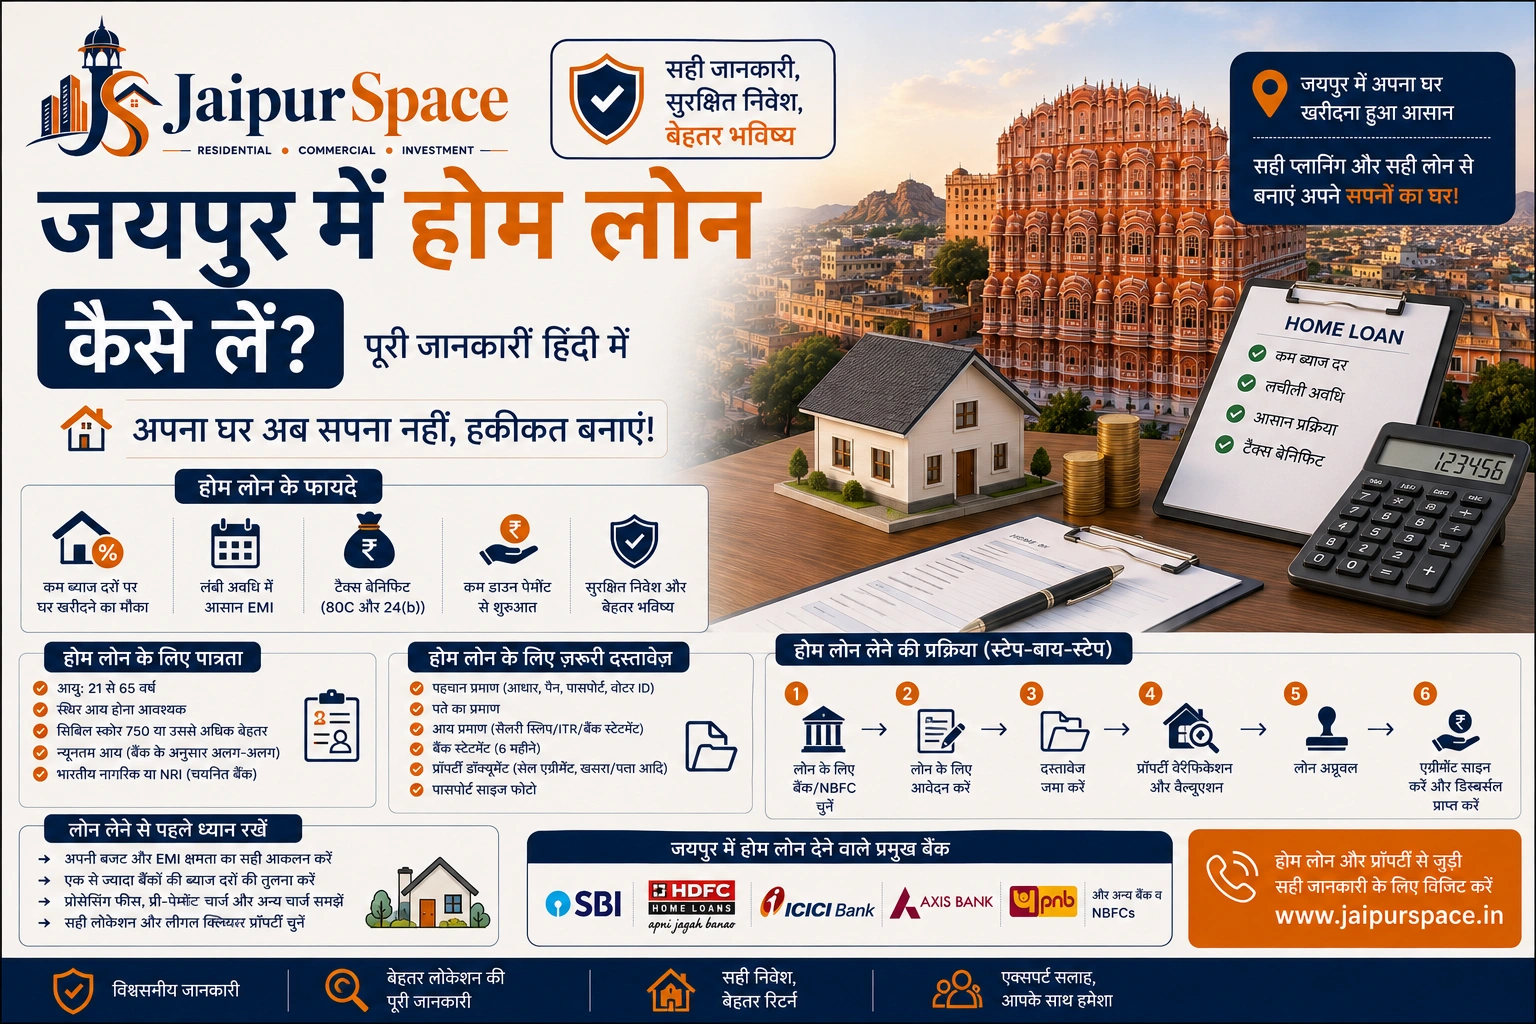
पहली बार होम लोन के लिए आवेदन करने वालों के लिए पूरी प्रक्रिया उलझन भरी लग सकती है — कितनी सैलरी चाहिए, कौन से दस्तावेज़ लगेंगे, अप्रूवल में कितना समय लगेगा। यह गाइड पूरी प्रक्रिया को आसान भाषा में स्टेप बाय स्टेप समझाती है, ताकि आप बिना किसी उलझन के आवेदन कर सकें।
पात्रता की मुख्य शर्तें
| शर्त | सैलरीड आवेदक | सेल्फ-एम्प्लॉयड आवेदक |
|---|---|---|
| आय प्रमाण | सैलरी स्लिप, फॉर्म 16 | आईटीआर (2-3 साल), प्रॉफिट-लॉस स्टेटमेंट |
| नौकरी/व्यवसाय की स्थिरता | मौजूदा नौकरी में बिताए साल | व्यवसाय की उम्र, जीएसटी रजिस्ट्रेशन |
| क्रेडिट स्कोर | दोनों के लिए ज़रूरी — जितना अच्छा स्कोर, उतनी बेहतर शर्तें ✅ | |
| मौजूदा ईएमआई का असर | जितनी कम मौजूदा किस्तें, उतनी ज़्यादा लोन पात्रता | |
ज़रूरी दस्तावेज़ों की पूरी सूची
- पहचान प्रमाण: आधार कार्ड, पैन कार्ड
- पते का प्रमाण: बिजली बिल, आधार कार्ड, या किराया समझौता
- आय प्रमाण: सैलरी स्लिप या आईटीआर, बैंक स्टेटमेंट (पिछले 6 महीने)
- प्रॉपर्टी दस्तावेज़: सेल एग्रीमेंट, टाइटल डॉक्यूमेंट, RERA रजिस्ट्रेशन नंबर — देखें हमारी RAJ RERA वेरिफिकेशन गाइड
- फोटो और आवेदन फॉर्म: बैंक द्वारा तय फॉर्मेट में
आवेदन प्रक्रिया — स्टेप बाय स्टेप
- पात्रता जांचें — अपनी आय और मौजूदा ईएमआई के आधार पर अनुमानित लोन राशि का अंदाज़ा लगाएं।
- बैंकों की तुलना करें — ब्याज दर, प्रोसेसिंग फीस, और शर्तों की तुलना कम से कम 2-3 बैंकों में करें।
- दस्तावेज़ जमा करें — पूरी सूची के साथ आवेदन फॉर्म भरें और जमा करें।
- बैंक का वेरिफिकेशन — बैंक आपकी आय, क्रेडिट हिस्ट्री, और प्रॉपर्टी के दस्तावेज़ों की जांच करता है।
- अप्रूवल और डिस्बर्समेंट — मंज़ूरी मिलने के बाद, तैयार प्रॉपर्टी के लिए पूरी राशि, और निर्माणाधीन प्रॉपर्टी के लिए किस्तों में राशि जारी होती है।
अप्रूवल में कितना समय लगता है
| स्टेज | अनुमानित समय |
|---|---|
| दस्तावेज़ जमा करने से प्रारंभिक जांच तक | कुछ दिन |
| प्रॉपर्टी वेरिफिकेशन और वैल्यूएशन | कुछ दिन से 1-2 हफ्ते |
| अंतिम अप्रूवल | दस्तावेज़ों की पूर्णता पर निर्भर |
सटीक समय बैंक, आवेदक की प्रोफाइल, और दस्तावेज़ों की पूर्णता पर निर्भर करता है। प्री-अप्रूव्ड आवेदन आमतौर पर तेज़ी से पूरे होते हैं।
आवेदन खारिज होने के सामान्य कारण
| कारण | कैसे बचें |
|---|---|
| कम क्रेडिट स्कोर | आवेदन से पहले क्रेडिट स्कोर जांचें और सुधारें ✅ |
| अधूरे या गलत दस्तावेज़ | जमा करने से पहले पूरी सूची दोबारा जांचें |
| मौजूदा ईएमआई का बोझ ज़्यादा होना | आवेदन से पहले जितना संभव हो मौजूदा कर्ज़ कम करें |
| प्रॉपर्टी के दस्तावेज़ों में कमी | RERA रजिस्ट्रेशन और टाइटल पहले से वेरिफाई करवाएं |
अप्रूवल के बाद क्या होता है
लोन मंज़ूर होने के बाद, बैंक एक औपचारिक ऑफर लेटर जारी करता है जिसमें ब्याज दर, अवधि, और ईएमआई की पूरी जानकारी होती है। इसे ध्यान से पढ़ें और स्वीकृति देने से पहले सभी शर्तें समझ लें। इसके बाद प्रॉपर्टी रजिस्ट्रेशन की प्रक्रिया के साथ-साथ लोन राशि जारी होती है।
बैंक चुनते समय किन बातों का ध्यान रखें
| पहलू | क्यों ज़रूरी है |
|---|---|
| ब्याज दर | सबसे सीधा असर मासिक ईएमआई पर पड़ता है ✅ |
| प्रोसेसिंग फीस | एकमुश्त खर्च, बैंकों के बीच काफी अंतर हो सकता है |
| प्री-पेमेंट पर शुल्क | कुछ बैंक बिना किसी शुल्क के प्री-पेमेंट की सुविधा देते हैं — यह बड़ा फायदा हो सकता है |
| ग्राहक सेवा और प्रोसेसिंग स्पीड | तेज़ प्रोसेसिंग वाला बैंक समय बचा सकता है, खासकर अर्जेंट डील में |
होम लोन बैलेंस ट्रांसफर — कब फायदेमंद है
अगर आपने पहले से किसी बैंक से होम लोन ले रखा है और किसी दूसरे बैंक में कम ब्याज दर मिल रही है, तो बैलेंस ट्रांसफर का विकल्प मौजूद है — यानी बकाया लोन राशि नए बैंक में ट्रांसफर करना। यह तभी फायदेमंद होता है जब नई ब्याज दर में अंतर, ट्रांसफर से जुड़े शुल्कों से ज़्यादा बचत दे। लोन के शुरुआती वर्षों में बैलेंस ट्रांसफर करने पर सबसे ज़्यादा फायदा मिलता है, क्योंकि उस समय बकाया मूलधन और ब्याज का हिस्सा दोनों ज़्यादा होते हैं।
CIBIL स्कोर कैसे सुधारें, आवेदन से पहले
- समय पर भुगतान करें — मौजूदा क्रेडिट कार्ड और लोन की किस्तें कभी देरी से न चुकाएं, यह स्कोर पर सबसे ज़्यादा असर डालता है।
- क्रेडिट यूटिलाइज़ेशन कम रखें — क्रेडिट कार्ड की पूरी लिमिट का इस्तेमाल करने से बचें, आदर्श रूप से 30% से कम इस्तेमाल करें।
- पुराने क्रेडिट अकाउंट बंद न करें — लंबी क्रेडिट हिस्ट्री स्कोर के लिए फायदेमंद होती है।
- स्कोर नियमित रूप से जांचें — किसी गलती या गड़बड़ी को समय रहते सुधारने का मौका मिलता है।
बैंक बनाम NBFC — कहां से लोन लें
| पहलू | बैंक | NBFC (हाउसिंग फाइनेंस कंपनी) |
|---|---|---|
| ब्याज दर | आमतौर पर थोड़ी कम ✅ | थोड़ी ज़्यादा हो सकती है |
| पात्रता की शर्तें | थोड़ी सख्त | अक्सर थोड़ी लचीली ✅ — कम दस्तावेज़ों वाले आवेदकों के लिए उपयोगी |
| प्रोसेसिंग स्पीड | सामान्य | कई बार तेज़ |
| किसके लिए बेहतर | पूरी तरह दस्तावेज़ीकृत आय वाले आवेदक | सेल्फ-एम्प्लॉयड या अनियमित आय वाले आवेदक |
दोनों विकल्पों की ब्याज दर और शर्तों की तुलना करना ज़रूरी है — सिर्फ एक को "बेहतर" मान लेना सही नहीं, बल्कि अपनी प्रोफाइल के हिसाब से सही विकल्प चुनें।
सामान्य प्रश्न (FAQ)
होम लोन के लिए न्यूनतम सैलरी कितनी होनी चाहिए?
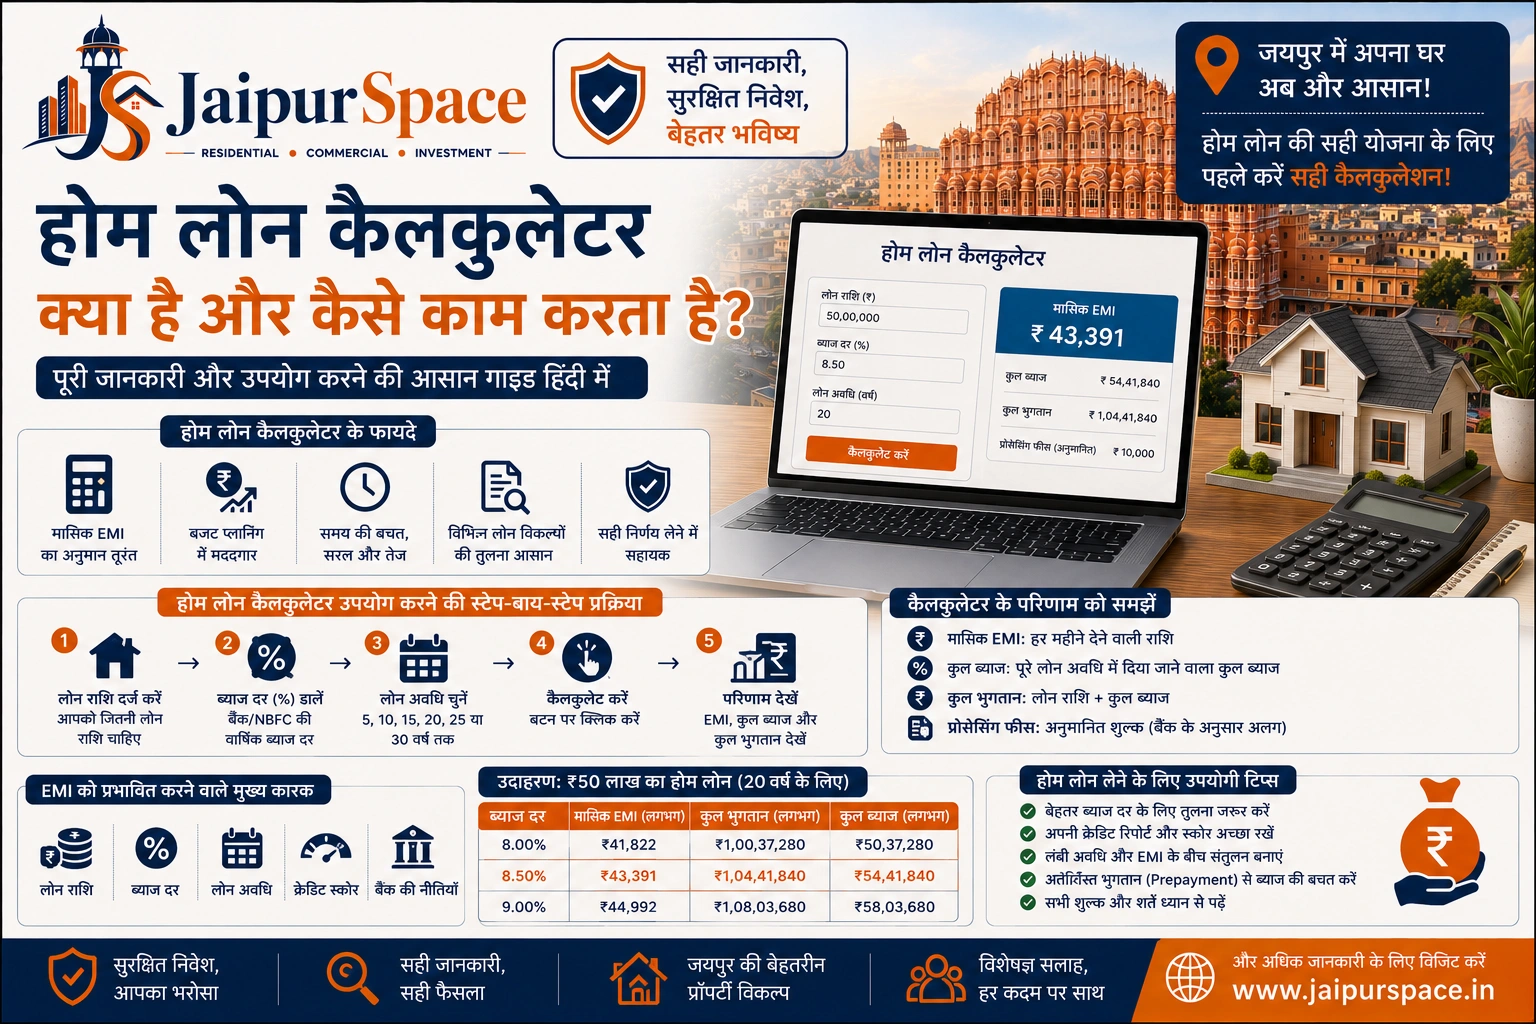
कोई एक तय न्यूनतम सैलरी नहीं है — यह आपकी मौजूदा ईएमआई, लोन राशि, और चुनी गई अवधि पर निर्भर करता है। सटीक पात्रता जानने के लिए ईएमआई कैलकुलेटर गाइड देखें।
क्या सेल्फ-एम्प्लॉयड लोगों को भी उतना ही लोन मिलता है?
संभव है, लेकिन आकलन थोड़ा अधिक सख्त होता है और पिछले 2-3 साल के आईटीआर के आधार पर औसत आय निकाली जाती है।
क्या को-एप्लिकेंट जोड़ने से पात्रता बढ़ती है?
हां, अगर को-एप्लिकेंट की भी नियमित आय हो, तो दोनों की आय मिलाकर कुल पात्रता बढ़ सकती है।
निर्माणाधीन प्रॉपर्टी के लिए लोन कैसे अलग होता है?
राशि एक साथ नहीं, बल्कि निर्माण की प्रगति के अनुसार किस्तों में जारी होती है। पूरी तुलना के लिए हमारी अंडर-कंस्ट्रक्शन बनाम रेडी-टू-मूव गाइड देखें।
क्रेडिट स्कोर कितना होना चाहिए?
आमतौर पर जितना ऊंचा स्कोर होगा, अप्रूवल की संभावना और मिलने वाली ब्याज दर दोनों बेहतर होंगी। आवेदन से पहले अपना स्कोर जांच लेना उचित रहता है।
क्या प्री-अप्रूव्ड लोन की कोई समय सीमा होती है?
हां, आमतौर पर कुछ महीनों की वैधता होती है, जिसके बाद दोबारा वेरिफिकेशन की ज़रूरत पड़ सकती है।
अगर आवेदन खारिज हो जाए तो क्या दोबारा आवेदन कर सकते हैं?
हां, लेकिन खारिज होने के कारण को समझकर उसे पहले सुधारना बेहतर रहता है — जैसे क्रेडिट स्कोर सुधारना या दस्तावेज़ पूरे करना।
महिला आवेदकों के लिए कोई विशेष सुविधा है?
कई बैंक महिला आवेदकों को थोड़ी कम ब्याज दर देते हैं। विस्तार से जानने के लिए हमारी अलग गाइड देखें।
क्या NRI भी इस प्रक्रिया से होम लोन ले सकते हैं?
हां, अतिरिक्त दस्तावेज़ों के साथ। पूरी जानकारी के लिए हमारी NRI गाइड देखें।
Jaipur Space लोन दिलाने में कैसे मदद करता है?
हम 50+ बैंकिंग पार्टनर्स के साथ काम करते हैं और बिना किसी ब्रोकरेज के आपके लिए सही विकल्प ढूंढने में मदद करते हैं। हमसे संपर्क करें पूरी जानकारी के लिए।
क्या एक साथ कई प्रॉपर्टी के लिए अलग-अलग होम लोन लिए जा सकते हैं?
तकनीकी रूप से संभव है, लेकिन हर नए लोन के लिए आपकी कुल पात्रता और मौजूदा ईएमआई के बोझ का दोबारा आकलन होता है। दूसरी प्रॉपर्टी के लिए लोन लेने से पहले अपनी कुल मासिक ज़िम्मेदारियों का सही आकलन ज़रूर करें।
क्या लोन अप्रूवल के बाद ब्याज दर बदल सकती है?
फ्लोटिंग दर वाले लोन में हां, रिज़र्व बैंक की नीतियों और बाज़ार की स्थिति के अनुसार ब्याज दर समय-समय पर बदल सकती है, जिससे ईएमआई भी घट या बढ़ सकती है। फिक्स्ड दर वाले लोन में यह जोखिम नहीं होता, लेकिन शुरुआती दर आमतौर पर थोड़ी ज़्यादा होती है।
क्या लोन गारंटर की भूमिका ज़रूरी है?
हर मामले में ज़रूरी नहीं, लेकिन अगर आवेदक की आय सीमा पर हो या क्रेडिट हिस्ट्री पर्याप्त मज़बूत न हो, तो गारंटर जोड़ने से आवेदन मज़बूत हो सकता है। गारंटर की आय सीधे पात्रता में नहीं जुड़ती, लेकिन उनकी साख बैंक के भरोसे को बढ़ाती है।
अपना लोन आवेदन शुरू करें
हमसे संपर्क करें और हमारी टीम आपकी प्रोफाइल के अनुसार सही बैंक और सही लोन विकल्प चुनने में मदद करेगी — पूरी तरह मुफ्त, बिना किसी ब्रोकरेज के। चाहे आप पहली बार घर खरीद रहे हों या दूसरी प्रॉपर्टी के लिए लोन ढूंढ रहे हों, हम पूरी प्रक्रिया में आपके साथ रहेंगे — आवेदन से लेकर रजिस्ट्रेशन तक।